
Мечта о собственном жилье – это не только желание иметь уютное гнездышко, но и забота о будущем. Однако не всегда у молодых людей есть достаточно средств для покупки недвижимости. Именно для таких случаев была создана специальная программа, которая помогает реализовать мечту о собственной квартире без лишних финансовых затрат. В статье рассмотрим, что такое семейная ипотека с государственной поддержкой, какие действуют условия в 2026 году и распространяется ли семейная ипотека на вторичное жилье.
Что такое семейная ипотека?
Семейная ипотека – это госпрограмма, которая помогает молодым парам с детьми купить новую квартиру на более выгодных условиях, чем обычные ипотечные кредиты. Ставка по семейной ипотеке с 1 октября 2026 года дифференцированная – от 2% до 12% годовых. Она организована государством. Льготная процентная ставка по новым условиям действует только первые 15 лет кредитования.
Семейная ипотека: условия в 2026 году
С 1 октября 2026 года начинают действовать новые условия семейной ипотеки. Причем в столичных регионах (Москве и Московской области, Санкт-Петербурге и Ленинградской области) и в остальных субъектах РФ они различаются. В таблицах покажем основные требования для получения кредита.
Условия семейной ипотеки с 1 октября 2026 года для большей части регионов России
|
Количество детей в семье |
Ставка по ипотеке |
Максимальная сумма кредита |
Срок семейной ипотеки* |
Первоначальный взнос |
|
5 и более |
2% |
10 млн ₽ |
15 лет |
от 20% |
|
4 |
4% |
10 млн ₽ |
15 лет |
от 20% |
|
3 |
6% |
10 млн ₽ |
15 лет |
от 20% |
|
2 |
8% |
8 млн ₽ |
15 лет |
от 20% |
|
1 |
10% |
6 млн ₽ |
15 лет |
от 20% |
*ипотеку можно оформить и на больший срок, но по истечении 15 лет субсидированная ставка сменится на рыночную. Ее размер будет зависеть от ключевой ставки
Условия семейной ипотеки с 1 октября 2026 года для столичных регионов
Для жителей Москвы, Московской области, Санкт-Петербурга и Ленинградской области действуют другие условия.
|
Количество детей в семье |
Ставка по ипотеке |
Максимальная сумма кредита |
Срок семейной ипотеки* |
Первоначальный взнос |
|
5 и более |
4% |
18 млн ₽ |
15 лет |
от 20% |
|
4 |
6% |
18 млн ₽ |
15 лет |
от 20% |
|
3 |
8% |
18 млн ₽ |
15 лет |
от 20% |
|
2 |
10% |
15 млн ₽ |
15 лет |
от 20% |
|
1 |
12% |
12 млн ₽ |
15 лет |
от 20% |
*ипотеку можно оформить и на больший срок, но по истечении 15 лет субсидированная ставка сменится на рыночную. Ее размер будет зависеть от ключевой ставки
Важно! Новые условия семейной ипотеки действуют только при приобретении квартиры. Семейная ипотека на строительство частного дома или покупку земли с последующим строительством ИЖС доступна по ставке 6% вне зависимости от региона и количества детей в семье.
Кроме того, процентная ставка 6% во всех регионах РФ доступна семьям с ребенком-инвалидом, а также если первоначальный взнос на ипотеку более 50%.
Кто может оформить льготную ипотеку для семей?
Программа направлена на поддержку тех, кто хочет приобрести свое жилье. Однако не все могут рассчитывать на получение. Кому положена семейная ипотека:
- У кого есть малыш в возрасте до 6 лет включительно. Это касается и усыновленных детей.
- Либо есть ребенок с инвалидностью до 18 лет.
- Или воспитываются 2 и более детей, не достигших возраста 18-ти лет, но только для покупки жилья в одном из 35 регионов либо в небольшом городе с населением до 50 тыс. жителей.
- Получить кредитные средства может только один из родителей с участием супруга или супруги в качестве созаемщика.
Важно! Гражданство РФ и постоянная прописка в России является обязательным требованием программы.
Данная программа имеет и стандартные требования. В частности, заемщики должны быть старше 21 года и младше 75 лет. Также банки обозначают свои требования. Например, минимальный стаж на последнем месте работы или действующем.
Рефинансирование имеющегося займа также диктует правила: заемщик должен подходить под все обозначенные банком условия.
Какое жилье можно приобрести по семейной ипотеке?
Больше всего вариантов для приобретения нового гнездышка на первичном рынке. Рассмотрим вопрос подробнее. Можно взять:
- Квартиру в готовой новостройке или в доме, который еще только возводят, от девелопера.
- Коттедж от предпринимателя-застройщика.
- Квартиру или дом у закрытого паевого инвестиционного фонда, а также у Фонда развития территорий или Московского фонда реновации жилой застройки.
- Строящийся частный дом в долевку. Построить его можно только с аккредитованным подрядчиком и с применением эскроу-счета.
На льготный кредит можно обзавестись коттеджем, купив участок под строительство. Семейная ипотека на строительство дома предусматривает три непременных требования:
- строить объект будут профессионалы: предприниматели или строительные фирмы;
- с 1 июля 2024 года строительство должно вестись с применением эскроу-счета;
- в договоре подряда пропишут все моменты, в том числе работы и обязательства.
Семейная ипотека на вторичное жилье
Изначально программа распространялась только на новостройки, но позже были внесены изменения. С 1 апреля 2025 года стала доступна семейная ипотека на вторичное жилье для семей с детьми в тех городах, где возводится не более двух многоквартирных домов. Список населенных пунктов обновляется каждые полгода. Проверить город можно с помощью сервиса «Дом.РФ».
Эти изменения сделали программу более доступной для жителей небольших городов, где новостроек возводится недостаточно.
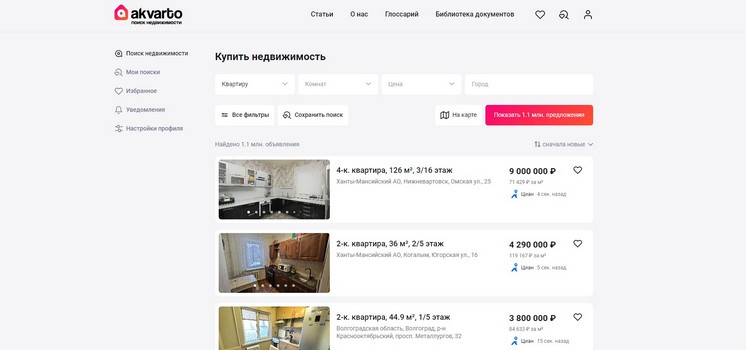
Найти квартиру на вторичном рынке просто и быстро можно на сайте «Акварто». В сервисе собраны все объявления с самых крупных досок.
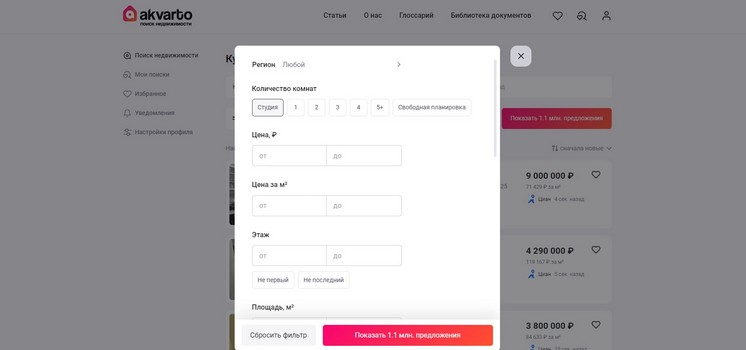
Просто настройте фильтры, и сервис выдаст список подходящих под ваши запросы вариантов. Также можно сохранить поиск и настроить уведомления. Тогда вы будете в числе первых узнавать о новых объявлениях.
Ипотека молодым семьям: какие документы нужны
Какие документы нужны для семейной ипотеки:
- российский паспорт – оригинал;
- СНИЛС (чаще всего нужен только страховой номер);
- заявление;
- свидетельство о рождении малыша (или детей) со штампом о российском гражданстве – оригинал;
- трудовая книжка – заверенная копия;
- военный билет (для мужчин).
Каждый банк требует свой пакет документов. Лучше заранее уточнить на сайте или у сотрудников кредитной организации, как получить семейную ипотеку.
Некоторые кредитные организации также дают возможность подать документы онлайн. Чаще всего для авторизации требуется подтвержденная учетка на Госуслугах.
Список участвующих в программе банков можно посмотреть здесь.
Банк, выступая кредитором, будет сам оценивать состоятельность потенциального заемщика. Как и в случае с любым другим кредитом, есть вероятность получить отказ. Но это никак не запрещает обратиться в еще одну кредитную организацию из списка.
Можно ли получить кредит на сумму выше лимита программы?
Да. Льготная ставка от 2% до 12% годовых будет рассчитываться только на сумму, предусмотренную программой. Остальную часть можно добавить на рыночных основаниях или получить в кредит. Расклад будет таким:
- В столице и Подмосковье, Санкт-Петербурге и Ленинградской области можно получить кредит на 30 млн рублей;
- В остальных регионах сумма составит 15 млн рублей.
Чтобы лучше понять, разберем пример. Данил и Дарья в феврале отметили первый день рождения дочери Софии. Они присмотрели уютный уголок в новостройке в Калининграде за 9 млн рублей. Данил и Дарья могут взять семейную ипотеку на 6 млн рублей под 10%, а недостающие 3 млн рублей взять в кредит по другой программе под 14-17% годовых.
Возможно ли рефинансирование семейной ипотеки?
Да, можно сделать рефинансирование, если другая финансовая организация предложила более выигрышные условия. Если перекредитация предусматривает те же условия, на каких был получен кредит, нужно учесть календарные ограничения по датам рождения детей. Это не касается заемщиков с ребенком-инвалидом.
Можно ли через семейную ипотеку рефинансировать другой заем?
Да, если заемщики взяли заем раньше, то они могут рефинансировать его под программу. Это особенно выгодно, если кредит оформлялся под большую ставку. Здесь также будет требование, чтобы в семье был малыш до 6 лет. Заемщикам с ребенком-инвалидом можно рефинансироваться вне зависимости от даты рождения этого ребенка.
Главное – чтобы первоначальный заем оформлялся на покупку недвижимости от застройщика (по ДКП или в долевку). Кроме того, важна цель кредита: дополнительную сумму при рефинансировании на нецелевое использование получить нельзя.
Можно ли использовать материнский капитал для ипотеки молодым семьям?
Да. Ипотека молодой семье с ребенком может стать неподъемной из-за отсутствия первого взноса. Решить проблему поможет маткапитал. Материнский капитал можно привлечь в качестве первоначального взноса и включить в основную сумму платежа. Это хорошее подспорье в покупке нового жилья: с 1 февраля 2026 года маткапитал на первого малыша составляет 728,9 тысячи рублей, на второго – 963 тысячи рублей. Если семья уже получала маткапитал на первенца, доплата на второго составит почти 234 тысячи рублей.
Могут ли участники ипотеки для семей с детьми получить 450 тысяч на ее погашение?
Да. Маткапитал – не единственный способ уменьшить выплаты по займу. Еще один вариант закрыть хотя бы часть долга есть у многодетных. Родители, воспитывающие трех и более детей, могут получить поддержку от государства в 450 тысяч рублей и закрыть часть долга.
Важно! Цели ипотечного кредита обязательно должны соответствовать условиям программы поддержки многодетных.
Сколько еще работает семейная ипотека?
Изначально планировалось, что программа будет работать до 1.07.2024 – для семей, в которых есть грудничок или больше двух несовершеннолетних ребят, а до 31.12.2027 – если семья воспитывает ребенка-инвалида, родившегося до конца 2023 года. Однако льготную программу продлили до 31 декабря 2030 года.
Кроме того, стоит помнить, сколько раз можно воспользоваться семейной ипотекой. Сейчас действует такое правило – один льготный кредит в одни руки. Если заем взят после 23 декабря 2023 года, повторно воспользоваться семейной программой возможно при условии, если кредит полностью погашен и в семье с момента получения ипотеки родился еще один ребенок.